
Los créditos hipotecarios profundizaron su caída con un desplome acumulado interanual del 47% en el primer semestre del 2026. En este marco, la decisión del Gobierno de instrumentar una línea de financiamientocon un tope de tasa UVA más el 7,5% con recursos del Fondo de Garantía de Sustentabilidad (FGS) desencadenó una fuerte reacción de las entidades bancarias para reactivar el mercado de la vivienda única. El análisis detallado de economistas.
En los primeros seis meses del año, se registraron 11.607 altas hipotecarias frente a 20.035 en el mismo período del 2025, según lo reflejó un relevamiento reciente que monitorea las actualizaciones del sector.
Este derrumbe superó ampliamente la baja observada en el mercado inmobiliario en general. Las escrituras en la provincia de Buenos Aires y en la Ciudad Autónoma de Buenos Aires sufrieron descensos interanuales del 7,8% y del 0,2%, respectivamente, durante el primer semestre. Por el contrario, las operaciones con hipoteca retrocedieron un 32,6% y un 37,2%.
A pesar de la caída de los créditos hipotecarios, el volumen financiero total otorgado en el primer semestre se mantuvo elevado y alcanzó los US$ 905 millones. Durante junio y julio se estabilizó un ritmo mensual cercano a las 1.800 altas hipotecarias, sin alcanzar los niveles previos.
En lo que respecta a la evolución del crédito total en agosto, un informe de la consultora First Financial Group reveló que los préstamos en pesos crecieron 0,6% en términos reales durante agosto y alcanzaron los $106,5 billones.
En tanto, las líneas de créditos hipotecarios, incluyendo las ajustadas por UVA, aumentaron un 4,8% mensual en agosto y totalizaron un saldo de $8,6 billones.
Guillermo Barbero, socio de la consultora, explicó que el incremento real observado en el octavo mes del año responde principalmente a la desaceleración de la inflación más que a una recuperación efectiva de las colocaciones.
La solución de Luis Caputo para reactivar el mercado
Ante este escenario, el Ministerio de Economía, a cargo de Luis Caputo, instrumentó una herramienta dirigida a los bancos y sus líneas de financiamiento hipotecario por hasta $2 billones mediante la utilización de recursos del FGS.
En la primera licitación, 13 entidades financieras adjudicaron fondos. Como condición para operar con dichos recursos, las líneas de crédito no pueden superar una tasa máxima equivalente a UVA más 7,5%.
Asimismo, deben otorgarse a un plazo mínimo de 15 años por un monto máximo de 150.000 UVA y destinarse exclusivamente a la compra, construcción, ampliación o refacción de la primera vivienda. La implementación de este esquema impulsó a varias entidades bancarias a reducir sus tasas de interés.
Créditos hipotecarios: qué bancos bajaron sus tasas
Tras el anuncio oficial, uno de los movimientos más fuertes se dio en un banco privado de nombre francés, que decidió reducir su tasa a la mitad: pasó del 15% al 7,5%. Pero la entidad también modificó otra de las principales barreras de entrada al crédito y bajó de $5 millones a $3 millones los ingresos mínimos requeridos para solicitarlo.
Otro privado de origen español, por su parte, redujo del 9,5% al 7,5% la tasa para clientes que acreditan el sueldo en la entidad. Además, contempla un plazo máximo de hasta 20 años y ofrece financiamiento hasta el 70% del valor de tasación y/o escrituración.
En tanto, una de las bancas nacionales que en su nombre hace homenaje al sur argentino también modificó sus condiciones y llevó la tasa del 9,7% al 8,5%, con un plazo de hasta 30 años.
No obstante, la entidad bancaria con la mejor oferta del mercado es la que depende del Gobierno de la Ciudad de Buenos Aires que ofrece UVA + 6,5% para primera vivienda en CABA. La línea permite solicitar hasta $150 millones para adquirir una vivienda de hasta 80 metros cuadrados cuyo valor no supere los US$2.800 por metro.
A modo de ejemplo, para un préstamo de $150 millones a 25 años, la cuota inicial es de alrededor de $987.000 y se requieren ingresos desde $3.948.000 mensuales.
Además, el principal banco estatal a nivel nacional tiene una de las tasas más bajas del mercado, desde UVA + 6,7% para los clientes que acreditan haberes en la entidad.
¿Qué miran los argentinos antes de decidir sobre un crédito hipotecario?
Al momento de tomar la decisión de sacar un crédito hipotecario, se deben tomar en cuenta determinadas variables y sentarse con la calculadora para analizar posibles escenarios futuros. «Tomar un crédito no debería evaluarse solamente por la tasa o por el monto de la cuota, sino fundamentalmente por la capacidad de repago. Antes de endeudarse, es clave analizar qué proporción de los ingresos quedará comprometida, la estabilidad y previsibilidad de esos ingresos, el plazo del financiamiento, la tasa -fija o variable-, la inflación esperada y cómo podría evolucionar el costo de vida», explicóDamián Di Pace Director de la Consultora Focus Market.
Para el economista, tener en claro estos datos es fundamental para evitar caer en mora. «La pregunta central no es simplemente ´¿puedo pagar esta cuota hoy?’, sino ‘¿voy a poder sostenerla durante todo el período del crédito, incluso si cambian mis ingresos o las condiciones económicas?’. Evaluar estos factores permite evitar un nivel de endeudamiento que termine afectando el consumo, el ahorro y la estabilidad financiera del hogar como lo estamos viendo en el Índice de Mora«, advirtió.
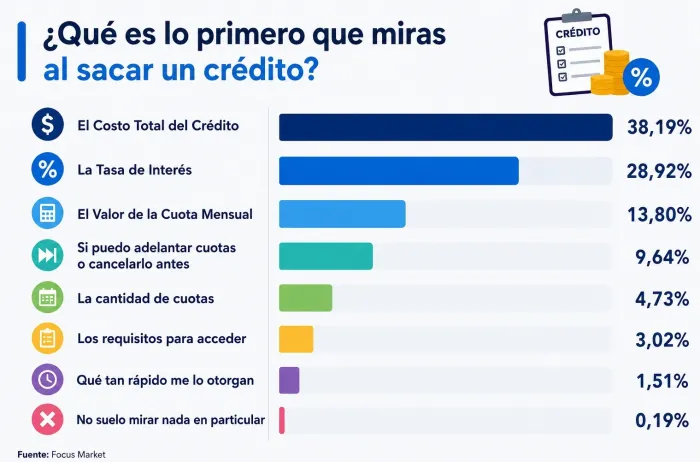
De acuerdo a un informe de la consultora, el 38,19% de los argentinos señala que lo primero que observa es el Costo Total del Crédito, mientras que un 28,92% se concentra en la tasa de interés. En conjunto, ambos factores reúnen más del 67% de las respuestas.
En un segundo nivel aparece el valor de la cuota mensual, mencionado por el 13,80%, seguido por la posibilidad de adelantar cuotas o cancelar anticipadamente el crédito, con un 9,64%. Aspectos como la cantidad de cuotas (4,73%), los requisitos de acceso (3,02%) y la rapidez de otorgamiento (1,51%) tienen una incidencia considerablemente menor.
Los bancos prometen más créditos ante «el enorme potencial»
Días después del anuncio del Gobierno sobre el financiamiento a líneas de crédito utilizando recursos del FGS, se realizó el 2° Congreso Argentino de Créditos Hipotecarios. En este marco, Fernando Alvarez de Celis, director de la fundación Tejido Urbano, puso en cifras el potencial de los posibles compradores que podrían utilizar un crédito hipotecario: «Más de un millón de hogares inquilinos del AMBA están en condiciones de acceder a un crédito hipotecario con los requisitos y las tasas que ofrecen actualmente los bancos. Esto expone el enorme potencial que existe para ampliar el acceso a la vivienda propia, aunque persisten barreras financieras que dificultan que esa demanda se transforme efectivamente en operaciones».
Según el economista, el 31% de los hogares inquilinos del AMBA tiene capacidad de pago suficiente para afrontar un préstamo hipotecario, esto abarca a 1.133.000 hogares. Si se consideran únicamente los inquilinos formales, el universo alcanza a 556.000 hogares cuyos ingresos superan el mínimo requerido por las entidades bancarias.
En el mismo encuentro, Pablo Moauro, economista jefe de la Asociación de Bancos Argentinos (ADEBA) afirmó: «Lo que necesitamos es que los clientes sepan que va a haber crédito hipotecario este año, el año que viene y el siguiente». En este sentido, destacó la primer licitación de fondos del FGS al considerar que «es una prueba clarísima de que los bancos están interesados en tener más fondeo y dar esos créditos».